Domain blitzehe.de kaufen?
Wir ziehen mit dem Projekt
blitzehe.de um.
Sind Sie am Kauf der Domain
blitzehe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blitzehe.de kaufen?
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **


Ähnliche Suchbegriffe für Kontokorrentkredit
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
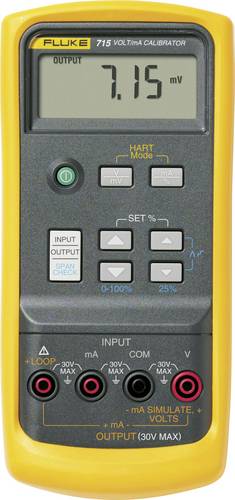
Fluke 715 Kalibrator Spannung, StromDer Fluke 715 Volt-/mA-Kalibrator bietet hervorragende Leistung, Langlebigkeit und Zuverlässigkeit. Der Kalibrator, der über das gleiche robuste Gehäuse wie die Fluke Digitalmultimeter der Serie 80 verfügt, ist kompakt, leicht und einfach zu tragen. Dank seiner Drucktasten-Benutzeroberfläche, die auch bei den multifunktionalen dokumentierenden Prozesskalibratoren der Serie 740 zum Einsatz kommt, ist der Fluke 715 extrem einfach zu bedienen. Er ist unempfindlich gegenüber elektromagnetischen Störungen, staub- und spritzwassergeschützt und hat eine abnehmbare Batterieklappe, die den Batteriewechsel schnell und einfach macht.1977,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke Spannung/Strom-Messkopf BTL-AArt des Zubehörs/Ersatzteils=BananenkupplungZubehör=jaErsatzteil=neinSet-Ausführung=neinMit Koffer/Tasche=neinStecktechnik=4 mm SicherheitsstecktechnikWerkstoff des Isoliermaterials=Polyvinylchlorid (PVC)Max. Arbeitsspannung=600 VMesskreiskategorie=CAT III72,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
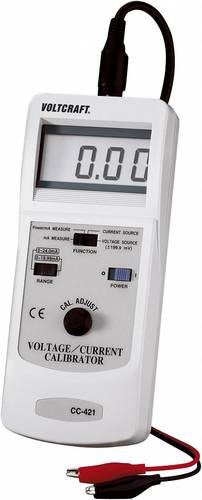
VOLTCRAFT CC-421 Kalibrator Strom, SpannungSetzen Sie den CC-421 sowohl als Prozess-Kalibrator als auch als Messgerät von Prozess-Signalen ein. Der CC-421 verbindet vier Funktionen in einem Gerät: Präzise Gleichstrom-Quelle . Messung von Prozess-Strömen . Versorgen und Messen von 2-Leiter-Schleifenstrom-Anlagen . Präzise Gleichspannungs-Quelle. Über insgesamt nur drei Schiebeschalter und ein Mehrgang-Poti ist das Gerät unkompliziert zu bedienen.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **

Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
Extech 412355A Kalibrator Spannung, StromDas 412355A ist eine präzise "Quelle" für Kalibriergeräte und zur Messung von Gleichspannungsprozesssignalen bestens geeignet. Durch das große LC-Display zeigt es die Werte in mA oder auch als % des 0 - 24 mA-Bereiches oder als mV bei Spannungsbereichen an. Das Gerät besitzt 5 gespeicherte Kalibrierungswerte, mit denen ein schneller Arbeitsablauf gesichert wird. Die Kalibrierquelle kann mit Leichtigkeit von 0 - 25 mA und 0 - 10 V eingestellt werde.286,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke 715 Kalibrator Spannung, StromDer Fluke 715 Volt-/mA-Kalibrator bietet hervorragende Leistung, Langlebigkeit und Zuverlässigkeit. Der Kalibrator, der über das gleiche robuste Gehäuse wie die Fluke Digitalmultimeter der Serie 80 verfügt, ist kompakt, leicht und einfach zu tragen. Dank seiner Drucktasten-Benutzeroberfläche, die auch bei den multifunktionalen dokumentierenden Prozesskalibratoren der Serie 740 zum Einsatz kommt, ist der Fluke 715 extrem einfach zu bedienen. Er ist unempfindlich gegenüber elektromagnetischen Störungen, staub- und spritzwassergeschützt und hat eine abnehmbare Batterieklappe, die den Batteriewechsel schnell und einfach macht.1977,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke Spannung/Strom-Messkopf BTL-AArt des Zubehörs/Ersatzteils=BananenkupplungZubehör=jaErsatzteil=neinSet-Ausführung=neinMit Koffer/Tasche=neinStecktechnik=4 mm SicherheitsstecktechnikWerkstoff des Isoliermaterials=Polyvinylchlorid (PVC)Max. Arbeitsspannung=600 VMesskreiskategorie=CAT III72,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
-
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
Ähnliche Suchbegriffe für Kontokorrentkredit
-
VOLTCRAFT CC-421 Kalibrator Strom, SpannungSetzen Sie den CC-421 sowohl als Prozess-Kalibrator als auch als Messgerät von Prozess-Signalen ein. Der CC-421 verbindet vier Funktionen in einem Gerät: Präzise Gleichstrom-Quelle . Messung von Prozess-Strömen . Versorgen und Messen von 2-Leiter-Schleifenstrom-Anlagen . Präzise Gleichspannungs-Quelle. Über insgesamt nur drei Schiebeschalter und ein Mehrgang-Poti ist das Gerät unkompliziert zu bedienen.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Musebrink, Gabriele: Aufladung EntladungAufladung Entladung , Spachteltechnik - Eine Einladung in die Kunstwelten der Gabriele Musebrink , Stroboskope > Lichter & Leuchten , Erscheinungsjahr: 201004, Produktform: Leinen, Autoren: Musebrink, Gabriele, Seitenzahl/Blattzahl: 156, Abbildungen: zahlreiche farbige Abbildungen, Keyword: Anleitungsbuch; Gabriele Musebrink; Kunst; Spachteltechnik, Warengruppe: HC/Bildende Kunst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 253, Breite: 217, Höhe: 20, Gewicht: 835, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmid, Christoph: Heizung/Lüftung/ElektrizitätHeizung/Lüftung/Elektrizität , Der Band vermittelt in leicht verständlicher Weise eine Übersicht über die Energietechnik im Gebäude: Heizung, Lüftung und Elektrizität. Er behandelt das gesamte Spektrum der Wärmeerzeugungssysteme, von den Feuerungen bis zur Solaranlage, die Verfahren der Wärmeverteilung und -abgabe sowie der Lüftungs-, Kälte- und Klimatechnik. Die energetisch immer bedeutsamere Warmwasserversorgung wird untersucht. Der Einsatz der elektrischen Energie, der Lichttechnik und der Gebäudeautomation wird ebenfalls erörtert. Neben den technischen Installationen werden die zugrunde liegenden physikalisch-chemischen Vorgänge besprochen. Es kommen die Faktoren zur Sprache, die zur Behaglichkeit beitragen und den Energieverbrauch beeinflussen. Die Autoren geben Hinweise zur Wahl eines gebäude- und benutzerangepassten Gebäudetechniksystems sowie zu dessen Dimensionierung. Der Inhalt macht die Vorgänge verständlich, die in Anlagen im Normal- und im Störfall ablaufen. So liefert er die Grundlagen für ein kritisches Beurteilen von Anlagekonzepten in technischer, betrieblicher und ökologischer Hinsicht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 6. Auflage 2020, Erscheinungsjahr: 20200820, Produktform: Kartoniert, Titel der Reihe: Bau und Energie##, Autoren: Schmid, Christoph~Baumgartner, Thomas~Bucher, Christof~Nipkow, Jürg~Vogt, Christian~Willers, Jobst, Edition: REV, Auflage: 20006, Auflage/Ausgabe: 6. Auflage 2020, Seitenzahl/Blattzahl: 205, Abbildungen: zahlreiche Abbildungen und Tabellen, Keyword: Behaglichkeit; Elektroinstallation; Energie; Fotovoltaik; Gebäudeautomation; Gebäudetechnik; Haustechnik; Klimatechnik; Kältetechnik; Lichttechnik; Lüftungssysteme; Nachhaltigkeit; Sanitärtechnik; Solaranlagen; Warmwasserversorgung; Wärmeabgabe; Wärmeerzeugung; Wärmeverteilung, Fachschema: Energietechnik~Energieversorgung~Gebäudetechnik~Klimatechnik - Klimatisierung, Fachkategorie: Energieerzeugung und -verteilung, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 282, Breite: 200, Höhe: 16, Gewicht: 711, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **
-
Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.